
الصيغة الرياضية لنموذج الإنحدار الخطي المتعدد :
نموذج الإنحدار العام يعطى بالصيغة التالية:
مع: i = 1,n
a0 ، a1...، ak هي معالم النموذج.
yi: هو المتغير التابع.
x1i ، x2i، ...، xki: هي المتغيرات المفسرة.
Ei: معيار الخطأ (هذا الخطأ غير معلوم ويبقى مجهول)
3-1-1- الصيغة المصفوفاتية Forme matricielle:
الكتابة السابقة للنموذج هي غير عملية، ومن أجل التخفيف من الكتابة وتسهيل التعبير عن بعض النتائج، فمن العادة إستخدام الرموز المصفوفاتية. عن طريق كتابة النموذج والمراقبة عن طريق الملاحظة، نحصل على:
n مشاهدة تعطينا n معادلة كالآتي:

… … ... ... ... ...
… … ... ... ... ...
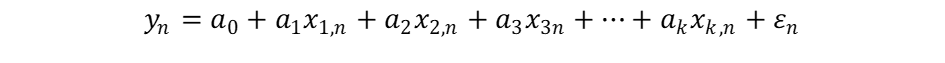
يمكن كتابة هذا النظام على الشكل المصفوفاتي التالي:
y=Xa+E
مع:

|
(n,1) |
(n, k+1) |
(k+1, 1) |
(n,1) |
حيث :
: المتغير التابع أو المفسر.Y (n*1)
: شعاع المعالم. A((k+1)*1)
: شعاع الأخطاء.Ɛ(n*1)
: مصفوفة المتغيرات المفسرة أو المستقلة.X(n*(k+1))
تقدير معاملات الانحدار Estimation de régression de coefficient:
ليكن لدينا نموذج الانحدار المعطى بالشكل المصفوفاتي لــ k متغير مستقل و n مشاهدة على النحو التالي:
Y+Xa+E
نريد في هذه الحالة تقدير الشعاع a الذي يتضمن المعاملات من a0 إلى a1 وذلك باستخدام طريقة المربعات الصغرى الاعتيادية M.C.O والتي تبحث عن تقليل مجموع مربعات الأخطاء على النحو التالي:

مع E': مقلوب الشعاع E.
من أجل تدنية هذه العلاقة فيما يتعلق ب ، نقوم بالآتي:


ملاحظة:
- هذا الحل محقق إذا كانت المصفوفة X'X قابلة للانعكاس (أي لها محدد خاص بها).
- في حالة الارتباط التام بين متغيرين مستقلين فإن X'X تصبح مصفوفة شاذة Matrice singulière ومنه تصبح طريقة M.C.Oغير صالحة لتقدير معالم النموذج.
- أيضا:

إختبار المعنوية الإحصائية لمعالم الانحدار:
1- نريد أن نختبر ما يلي:
نعلم أن :
تحت الفرضية الصفرية نجد:
قاعدة القرار:
بما أن ستودنت المحسوب أكبر من ستودنت الجدولية عند مستوى ثقة a/2 ودرجة حرية n-k-1 نرفض الفرضية الصفرية H0 و نقبل الفرضية البديلة H1 معناه أن المعلمة ai معنوية وتختلف عن الصفر. وذلك كالتالي:
ولتحديد فترة الثقة لمعالم الإنحدار نستعين بالصيغة التالية: